対談動画
証券会社が見てきたM&Aの「壁」それでも今が「最大の追い風」である理由
出演者
渡邊 祥太郎
ソーシング・ブラザーズ株式会社 代表取締役
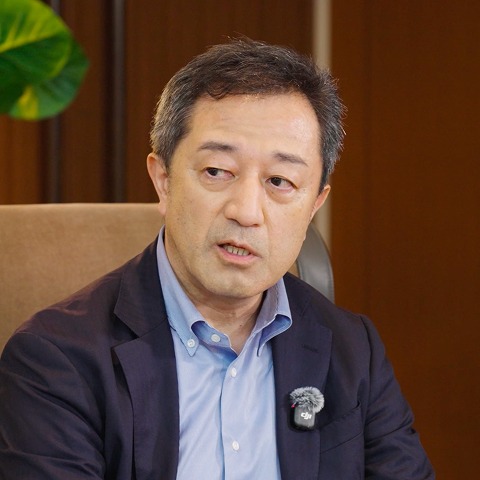
田中 義明
株式会社SBI証券 執行役員専務 営業本部長
概要
上場維持基準の引き上げを機に、M&Aや非上場化は多くの企業にとって現実的な選択肢になった。しかし、ソーシング、交渉、シナジー創出——その初めの一歩でつまずく企業は少なくない。それでも、30年以上にわたり上場企業と向き合ってきたSBI証券 田中氏は、いまの環境を「M&Aにとってはすごいフォローウインド」と語る。
証券会社の現場から見たM&Aの壁と、今が好機である理由を聞いた。
証券会社の現場から見たM&Aの壁と、今が好機である理由を聞いた。
対談を読む
Chapter 01
上場企業を取り巻く環境の大転換と上場企業の現状
渡邊
ずっとこれまで資本市場の第一線で市場と向き合われている方であり、何十年という長い歴史の変化についても深くご理解されていると思うので、ぜひその辺をざっくばらんにお話を聞いていきたいと思います。
早速ですが一つ目のテーマとして、上場企業を取り巻く環境が大転換期に入っていること、そして証券会社から見て上場会社の現状がどう映っているのかをお伺いしたいと思います。
ひとつ我々が大きな転換点だと捉えているのが、2025年9月の東証グロース市場の上場維持基準の変更です。これまで40億円だった基準が100億円まで引き上げられました。
この点を証券会社の立場から田中さんはどう捉えていらっしゃいますか。
早速ですが一つ目のテーマとして、上場企業を取り巻く環境が大転換期に入っていること、そして証券会社から見て上場会社の現状がどう映っているのかをお伺いしたいと思います。
ひとつ我々が大きな転換点だと捉えているのが、2025年9月の東証グロース市場の上場維持基準の変更です。これまで40億円だった基準が100億円まで引き上げられました。
この点を証券会社の立場から田中さんはどう捉えていらっしゃいますか。
田中
上場維持基準の変更には、大きく二つの側面があると思っています。
一つは、上場を目指すIPO予備軍です。
単独で黒字にはなるけれど100億円には届かない。だから上場会社と一緒になってもいい、あるいはM&Aで会社を売却したいという創業者の方が非常に増えてきました。
もう一つは、既に上場している会社です。
当初は、自分たちの力でM&Aも駆使しながら100億円を目指すとおっしゃる社長さんが非常に多かったのですが、1年ほどたつと、大手の傘下に入ってもいい、あるいは非上場化するという会社が非常に増えてきました。昨年は125社が非上場化(デリスト)し、今年も1月から8月までの発表で128社が非上場化を発表しています。この流れは今後も続くのではないかと思いますね。
一つは、上場を目指すIPO予備軍です。
単独で黒字にはなるけれど100億円には届かない。だから上場会社と一緒になってもいい、あるいはM&Aで会社を売却したいという創業者の方が非常に増えてきました。
もう一つは、既に上場している会社です。
当初は、自分たちの力でM&Aも駆使しながら100億円を目指すとおっしゃる社長さんが非常に多かったのですが、1年ほどたつと、大手の傘下に入ってもいい、あるいは非上場化するという会社が非常に増えてきました。昨年は125社が非上場化(デリスト)し、今年も1月から8月までの発表で128社が非上場化を発表しています。この流れは今後も続くのではないかと思いますね。
Chapter 02
市場から見たインオーガニックグロースの重要性
渡邊
2023年には、東証からプライム市場とスタンダード市場に対して「資本コストや株価を意識した経営」の要請がありました。そこから3年がたちますが、市場はどのように移り変わってきているのでしょうか。
田中
東証の市場改革は、一定の成果が出てきていると思います。資本コストを意識する経営者が非常に増えましたし、その間にはアクティビストの台頭もありました。
自分たちの会社をこれからどうしていくのか、M&A戦略をどう活用するのか、選択と集中の中でどの事業を売るのか。大企業も各社各様に、いろいろなことを考えるようになってきたというのは実感としてありますね。
自分たちの会社をこれからどうしていくのか、M&A戦略をどう活用するのか、選択と集中の中でどの事業を売るのか。大企業も各社各様に、いろいろなことを考えるようになってきたというのは実感としてありますね。
渡邊
配当の増額や自社株買いといった施策はかなり浸透してきたと思います。
今後はそれ以上に、自社のキャッシュをいかに成長投資にうまく使っていくかが、投資家から見られるポイントになるのでしょうか。
今後はそれ以上に、自社のキャッシュをいかに成長投資にうまく使っていくかが、投資家から見られるポイントになるのでしょうか。
田中
インオーガニックグロース、つまり非連続成長は、マーケットや投資家も期待しているところです。
先ほど申し上げた環境の変化によって、「買われる」ことも含め、M&Aはこれまでのようなネガティブな事象ではなくなってきました。大企業にとってもチャンスは増えているのではないかと思いますね。
先ほど申し上げた環境の変化によって、「買われる」ことも含め、M&Aはこれまでのようなネガティブな事象ではなくなってきました。大企業にとってもチャンスは増えているのではないかと思いますね。
Chapter 03
インオーガニックグロースの難しさと課題
渡邊
多くの企業がそうした戦略を掲げていると思いますが、具体的にはどんな壁にぶつかり、どこに難しさを感じているのでしょうか。
長く証券会社にいらっしゃった田中さんの目線で、上場会社の経営陣からどんな声を聞いているのか、ぜひ教えてください。
長く証券会社にいらっしゃった田中さんの目線で、上場会社の経営陣からどんな声を聞いているのか、ぜひ教えてください。
田中
「M&Aの壁」という言い方をすると、ソーシングができない、相手との交渉ができない、本当にシナジーが出るのかわからない、そしてそれを継続して繰り返す仕組みができていない、といったことが挙げられます。
M&Aに慣れた会社は少ないですから、初めの一歩が難しいという会社はたくさんあると感じますね。
M&Aに慣れた会社は少ないですから、初めの一歩が難しいという会社はたくさんあると感じますね。
渡邊
日本企業はもともと、M&Aや投資という手段をあまり活用してこなかった企業文化だからこそ、社内に判断のためのプロセスや仕組みがない、あるいは意思決定できる人材がいない。
そこが一番の課題なのでしょうか。
そこが一番の課題なのでしょうか。
田中
そこも大いにあると思います。
ただ、M&Aをうまくやれている会社とそうでない会社の違いは、それぞれ原因がさまざまです。
うまくやっている会社は、先ほど申し上げたソーシング、交渉、シナジーの出し方が、1回目より2回目、2回目より3回目と、だんだん上手になっているという印象がありますね。
ただ、M&Aをうまくやれている会社とそうでない会社の違いは、それぞれ原因がさまざまです。
うまくやっている会社は、先ほど申し上げたソーシング、交渉、シナジーの出し方が、1回目より2回目、2回目より3回目と、だんだん上手になっているという印象がありますね。
渡邊
多くの上場会社の経営陣と対話されている田中さんだからこそ見えることかもしれませんが、M&Aや投資の戦略はボトムアップでもうまくいくものなのでしょうか。
それとも、バイタリティーとけん引力のある創業者がいる企業でなければ難しいのでしょうか。
それとも、バイタリティーとけん引力のある創業者がいる企業でなければ難しいのでしょうか。
田中
そこも各社それぞれだと思います。
事業承継という切り口でM&Aを多く手がける会社もあれば、ファンドを活用する会社もある。おっしゃったように、トップ同士のトップダウンで決まる会社もあります。本当にさまざまですね。
事業承継という切り口でM&Aを多く手がける会社もあれば、ファンドを活用する会社もある。おっしゃったように、トップ同士のトップダウンで決まる会社もあります。本当にさまざまですね。
Chapter 04
CVCの現在地 ― マイノリティ投資という選択肢
渡邊
M&Aには、100%取り込んで業績を連結できるといったメリットもデメリットもあると思います。ただ今後は優良な会社ほど、いきなり100%という時代ではなくなっていく。
CVCのように、まずはマイノリティー出資からお付き合いを始めていくスタイルも、日本に浸透していくのでしょうか。
CVCのように、まずはマイノリティー出資からお付き合いを始めていくスタイルも、日本に浸透していくのでしょうか。
田中
CVCのニーズはかなり前からあって、一時は大企業の間でCVCブームのようなものもありました。
ただ、これもうまくいっているところと、そうでないところに分かれてきていると思います。
情報収集のためにCVCをつくる大企業が圧倒的に多いのですが、つくったものの業務提携まで活用できていない会社も多い。そうした中で、ソーシング・ブラザーズさんのようにもう一歩踏み込んだ活動ができるというのは、我々にとっても非常に魅力的だと思っています。
ただ、これもうまくいっているところと、そうでないところに分かれてきていると思います。
情報収集のためにCVCをつくる大企業が圧倒的に多いのですが、つくったものの業務提携まで活用できていない会社も多い。そうした中で、ソーシング・ブラザーズさんのようにもう一歩踏み込んだ活動ができるというのは、我々にとっても非常に魅力的だと思っています。
Chapter 05
SBI証券から見た企業成長支援
渡邊
SBI証券として、上場企業や上場準備中の企業に対して、現在どのような成長支援をされているのかもお伺いしたいです。
田中
企業の成長支援は、我々の一丁目一番地です。
上場させて終わりではなく、上場後も長くお付き合いするつもりで伴走しています。その中でも特に力を入れているのが、上場後のM&A戦略、インオーガニック戦略です。
具体的には、各担当者が上場企業のCEOやCFO、役員の方々と折衝し、どんな会社を買いたいのか、どの領域の事業を伸ばしていきたいのかを把握しています。
上場させて終わりではなく、上場後も長くお付き合いするつもりで伴走しています。その中でも特に力を入れているのが、上場後のM&A戦略、インオーガニック戦略です。
具体的には、各担当者が上場企業のCEOやCFO、役員の方々と折衝し、どんな会社を買いたいのか、どの領域の事業を伸ばしていきたいのかを把握しています。
渡邊
そのうえで、SBI証券としてはどのような具体的な支援策を提供されているのでしょうか。
田中
リストを作り、その企業さまが関心を持つ会社にドアノックしていくという地道なこともやっていますし、ファンド案件もいずれはディールになるものなのでファンドの担当者を付けて情報収集をしています。担当者の発想で「A社とB社を結び付けたら、よりいいものができるのではないか」と提案することもあります。
何か近道があるわけではなく、地道なことの繰り返しですね。
ただ、ここはどの証券会社も力を入れていて競争が非常に激しいので、我々も絶えずブラッシュアップしていく必要があると思っています。
何か近道があるわけではなく、地道なことの繰り返しですね。
ただ、ここはどの証券会社も力を入れていて競争が非常に激しいので、我々も絶えずブラッシュアップしていく必要があると思っています。
Chapter 06
ソーシング・ブラザーズに期待すること
渡邊
そうした中で今回、SBI証券とソーシング・ブラザーズの業務提携をプレスリリースで発表させていただきました。互いの強みを生かしながら、上場企業のさらなるバリューアップに取り組んでいくための提携です。
SBI証券として、我々ソーシング・ブラザーズにどのようなことを期待されていますか。
SBI証券として、我々ソーシング・ブラザーズにどのようなことを期待されていますか。
田中
非常に大きく期待しています。我々はお客さまと接する中で、IRの提案も資金調達の提案もしなければならず、提案メニューが多岐にわたるので、M&Aだけに注力するわけにはいきません。
その中で御社のように、企画立案からPMIまで一気通貫でお客さまに寄り添って活動できる会社は、我々にはない機能です。一緒にやっていくことを非常に楽しみにしています。
その中で御社のように、企画立案からPMIまで一気通貫でお客さまに寄り添って活動できる会社は、我々にはない機能です。一緒にやっていくことを非常に楽しみにしています。
Chapter 07
上場企業に求められる非連続成長戦略とは
渡邊
ここまでは、上場会社の成長戦略のうちM&Aや投資の部分をお伺いしてきました。
ここからは、プライムやグロースといった市場区分に関係なく、より大きな絵として、上場企業が成長し続けるためにはどのような戦略を描くのが理想だとお考えですか。
ここからは、プライムやグロースといった市場区分に関係なく、より大きな絵として、上場企業が成長し続けるためにはどのような戦略を描くのが理想だとお考えですか。
田中
自前主義、オーガニックグロースを決して否定はしません。ただ先ほど申し上げたように、M&Aは非常に一般的になり、「買われる」ことへの抵抗もあまりなくなってきています。
これを武器として活用するのは、大企業であれスタートアップであれ、ありなのではないかと思いますね。
これを武器として活用するのは、大企業であれスタートアップであれ、ありなのではないかと思いますね。
渡邊
先ほどのお話にもありましたが、上場会社の非公開化の数が過去最大になっています。これはどのような背景から来ているのでしょうか。
田中
過去最大ですね。背景はさまざまで、グループ再編のケースもあれば、上場維持基準があるので早めに自ら非上場化しようというケースもあります。アクティビストに迫られ、非上場化して長いスパンで企業の成長に取り組もうという会社もあります。
今年はすでに128社ですから、150社を超えてくるのではないかと思います。東証の新陳代謝、入れ替わりが激しくなってきているというのは、実態としてあると思いますね。
今年はすでに128社ですから、150社を超えてくるのではないかと思います。東証の新陳代謝、入れ替わりが激しくなってきているというのは、実態としてあると思いますね。
Chapter 08
両社でこれから目指すこと
渡邊
今回のSBI証券との提携に関連して、北尾さんもよくおっしゃっている「SBIグループの企業生態系」には、数え切れないほど多くのグループ会社があると思います。
我々としてぜひやっていきたいのが、上場したベンチャーやスタートアップが、上場後の次なる一手としてインオーガニックグロース戦略を描く際に、我々が中に入って伴走していくことです。
「SBIグループとともに両社で一緒にできたらいいな」というイメージがあれば、ぜひ教えてください。
我々としてぜひやっていきたいのが、上場したベンチャーやスタートアップが、上場後の次なる一手としてインオーガニックグロース戦略を描く際に、我々が中に入って伴走していくことです。
「SBIグループとともに両社で一緒にできたらいいな」というイメージがあれば、ぜひ教えてください。
田中
どの証券会社も同じことをやっていますので、競争の中で我々がサービスを磨いていくには、御社と一緒になってベストソリューションを提供していくことが一番大事だと思っています。
M&Aの考え方は時代によって変わっていくと思いますが、このテーマ自体はずっと続いていくものです。いろいろなことを協働してやっていきたいと思っています。
M&Aの考え方は時代によって変わっていくと思いますが、このテーマ自体はずっと続いていくものです。いろいろなことを協働してやっていきたいと思っています。
Chapter 09
日本経済の未来
渡邊
最後に、日本経済の未来についてお伺いします。デジタルが一気に普及し、ここ数年はAIも登場したことで、企業側も変わらざるを得ない。閉じたままでは勝っていけない時代に突入していると感じています。
オーガニックだけでなく、外の力を巻き込みながらインオーガニックに成長していく。こうした取り組みがより広まっていくために、企業のトップの方々はどのような考え方を持つべきだと思われますか。
オーガニックだけでなく、外の力を巻き込みながらインオーガニックに成長していく。こうした取り組みがより広まっていくために、企業のトップの方々はどのような考え方を持つべきだと思われますか。
田中
あまり大きなことは言えませんが、事業法人部門でお客さまと接してきた中で思うのは、「チャレンジすること」です。
先ほどから申し上げているように、今の環境はM&Aにとってはすごいフォローウインドになっていて、チャンスは非常に多くなってきました。そこにチャレンジするかどうかが、一つのポイントなのかなと思います。
先ほどから申し上げているように、今の環境はM&Aにとってはすごいフォローウインドになっていて、チャンスは非常に多くなってきました。そこにチャレンジするかどうかが、一つのポイントなのかなと思います。
渡邊
ありがとうございました。
チャレンジしたい企業の皆さまは、ぜひSBI証券、ソーシング・ブラザーズまで、どしどしご相談ください。
チャレンジしたい企業の皆さまは、ぜひSBI証券、ソーシング・ブラザーズまで、どしどしご相談ください。